Vous avez un mauvais crédit et besoin d'un prêt? Vous n'êtes pas seul. Des milliers de Canadiens vivent cette situation chaque jour. La bonne nouvelle? Un très mauvais crédit ne veut pas dire que vous n'avez plus d'options. Les banques traditionnelles peuvent vous refuser, mais les prêteurs alternatifs savent que votre cote de crédit ne dit pas tout sur vous ni sur votre capacité à rembourser un prêt. Ce guide complet vous explique tout ce qu'il faut savoir pour obtenir un prêt avec un mauvais crédit au Canada : vos options et les façons d'augmenter vos chances d'approbation.
Comprendre le mauvais crédit au Canada
Avant de parler des options de prêt, voyons ce que veut dire un « très mauvais crédit ». Votre cote de crédit est plus qu'un chiffre : c'est un portrait de votre historique financier, que les prêteurs utilisent pour évaluer le risque.
Les tranches de cote de crédit au Canada
Au Canada, les cotes de crédit vont de 300 à 900. Voici comment elles se répartissent :
| Catégorie de crédit | Cote | Ce que ça veut dire |
|---|---|---|
| Crédit faible | 300 à 559 | Difficultés de crédit importantes |
| Crédit passable | 560 à 659 | Quelques problèmes de crédit |
| Bon crédit | 660 à 724 | Utilisation du crédit généralement responsable |
Si votre cote se situe entre 300 et 559, les prêteurs considèrent que votre crédit est faible. Mais voici ce que beaucoup de gens ne savent pas : les prêteurs ne regardent pas seulement votre cote de crédit quand ils étudient votre demande de prêt.
Ce que les prêteurs regardent vraiment
Les prêteurs avisés tiennent compte de plusieurs facteurs quand ils étudient votre demande de prêt personnel :
- Montant et stabilité du revenu – Ce que vous gagnez aujourd'hui
- Historique d'emploi – Habituellement au moins 3 à 6 mois
- Ratio d'endettement – Vos dettes par rapport à votre revenu
- Santé financière globale – Le portrait complet de vos finances
- Résidence dans la province – Respecter les exigences de prêt locales
Grâce à cette vue d'ensemble, vous pourriez être admissible à un prêt personnel même avec un très mauvais crédit, si les autres aspects de votre profil financier sont solides.
Vos options de prêt avec un très mauvais crédit
Quand les banques traditionnelles disent non, les prêteurs alternatifs prennent le relais. Voyons les différents types de prêts offerts aux Canadiens qui ont un mauvais crédit. Chacun répond à des besoins et à des situations différents.
Les prêts personnels pour mauvais crédit
Les prêts personnels restent le choix le plus populaire des emprunteurs qui ont un crédit faible. Ces prêts sans bien donné en gage sont souples et offrent des modalités assez raisonnables par rapport aux autres options pour mauvais crédit.
Principales caractéristiques des prêts personnels pour mauvais crédit :
- Montants : 500 $ à 10 000 $
- Durée : 12 à 60 mois
- Taux d'intérêt : 19 % à 35 %
- Aucun bien à donner en gage
- Utilisation libre, pour tout besoin
Les services d'avance de fonds : la solution moderne
Les applications d'avance de fonds ont changé la façon d'obtenir de l'argent rapidement pour les Canadiens qui ont des difficultés de crédit. Souvent, ces services ne font pas d'enquête de crédit approfondie et peuvent verser les fonds rapidement après l'approbation.
Services d'avance de fonds populaires au Canada :
- Loan Boys – vous met en relation avec plusieurs prêteurs qui peuvent verser l'argent rapidement
- AvenaWise – jusqu'à 2 000 $, versés rapidement
Ces services sont habituellement liés à votre compte bancaire et vous avancent de l'argent. Ils restent donc accessibles même avec un très mauvais crédit.
Les prêts avec un bien en gage : utilisez vos biens à votre avantage
Si vous possédez des biens comme un véhicule ou avez des économies, un prêt avec un bien donné en gage peut offrir de meilleures modalités qu'un prêt sans gage. Le bien réduit le risque du prêteur, ce qui permet souvent d'obtenir un taux d'intérêt plus bas.
Les prêts de développement du crédit : rebâtir en empruntant
Ces prêts ont un double objectif : vous fournir des fonds et vous aider à rebâtir votre historique de crédit. Le prêteur garde le montant du prêt dans un compte pendant que vous faites vos versements, puis vous le remet à la fin de la durée du prêt.
- Montants : 2 500 $ à 10 000 $
- Durée : 6 à 12 mois
- Taux d'intérêt : 2 % à 19,99 %, selon votre historique de crédit
- Peuvent vous aider à bâtir votre crédit si vous payez à temps
Les prêts sur salaire : une approbation plus accessible
Les prêts sur salaire sont conçus pour être accessibles. Leur approbation plus facile fait qu'une cote de crédit parfaite n'est souvent pas nécessaire. Ils peuvent donc être un outil financier important pour les personnes qui ont un mauvais crédit ou aucun historique de crédit, et que les banques traditionnelles refusent. Cette accessibilité est bien réelle. La demande est simplifiée : elle porte sur votre capacité actuelle à rembourser, par exemple votre preuve de revenu et votre situation d'emploi, plutôt que sur une cote de crédit qui reflète votre passé. C'est une grande différence avec les prêteurs traditionnels, pour qui une cote basse est souvent un refus automatique.
En cas d'urgence, cette rapidité et cette simplicité sont essentielles. Quand vous faites face à une réparation automobile imprévue, à une facture médicale soudaine ou à une facture de services publics importante, vous ne pouvez pas attendre des semaines l'approbation d'une banque. L'approbation plus facile d'un prêt sur salaire vous permet de régler votre problème tout de suite. Les fonds arrivent souvent le jour même ou le jour ouvrable suivant.
Au bout du compte, cela vous donne plus de dignité et de contrôle sur vos finances. Vous n'avez plus le stress de ne savoir vers qui vous tourner, et vous pouvez gérer un manque d'argent urgent jusqu'à votre prochaine paie.
Conditions d'admissibilité et documents
Savoir ce que les prêteurs attendent de vous peut simplifier votre demande et augmenter vos chances d'approbation. La plupart des prêteurs pour mauvais crédit ont des exigences de base semblables, mais certains sont plus souples que d'autres.

Critères d'admissibilité de base
Pour être admissible à un prêt avec un mauvais crédit au Canada, vous devez habituellement remplir ces conditions minimales :
- Citoyenneté canadienne ou résidence permanente
- Âge de la majorité dans votre province (18 ou 19 ans)
- Preuve de revenu régulier provenant de sources acceptées
- Compte bancaire actif pour le transfert des fonds
- Pièce d'identité valide émise par le gouvernement
Les sources de revenu acceptées par les prêteurs
Une des plus grandes idées fausses sur les prêts pour mauvais crédit, c'est qu'il faut un emploi traditionnel. Beaucoup de prêteurs acceptent diverses sources de revenu :
Types de revenus acceptés :
- Revenu d'emploi (temps plein ou temps partiel)
- Prestations de retraite
- Prestations d'invalidité
- Aide gouvernementale
- Revenu de travail autonome
Documents requis
Avoir vos documents prêts accélère votre demande. La plupart des prêteurs demandent :
- Pièce d'identité avec photo émise par le gouvernement (permis de conduire, passeport ou carte d'identité provinciale)
- Trois mois de relevés bancaires montrant les dépôts de revenu
- Preuve d'adresse (facture de services publics, bail ou relevé bancaire)
- Preuve de revenu (talons de paie, relevés de prestations ou déclarations de revenus)
Les copies numériques sont habituellement acceptées, ce qui rend la demande en ligne rapide et pratique.
La demande, étape par étape
Faire une demande de prêt avec un mauvais crédit n'a pas à être compliqué. La plupart des prêteurs alternatifs ont simplifié leur processus pour vous donner une réponse et verser les fonds rapidement.
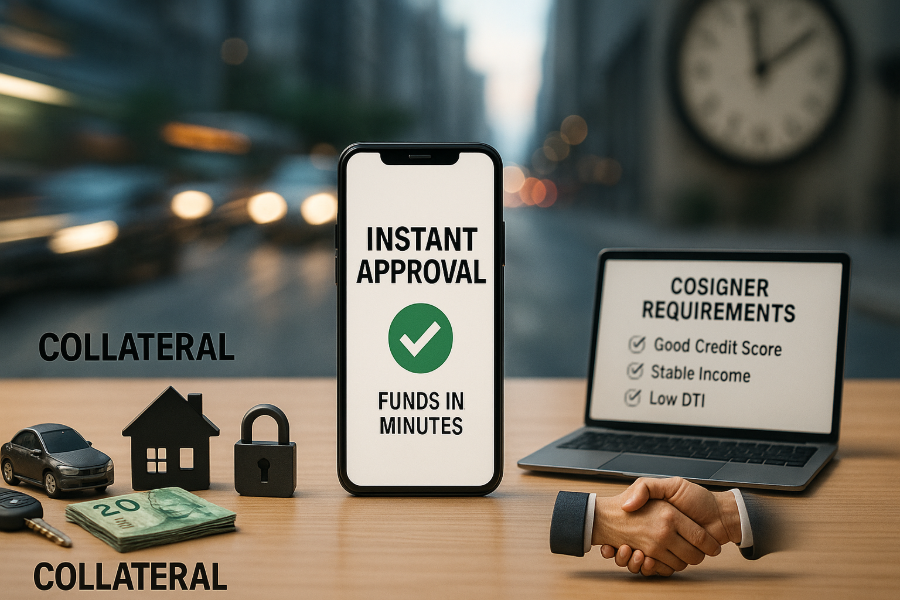
Guide de demande, étape par étape
Étape 1 : Faites un examen honnête de vos finances
Avant de faire une demande, vérifiez votre cote de crédit et calculez votre ratio d'endettement. Vous saurez ainsi quel montant vous pouvez vraiment vous permettre.
Étape 2 : Comparez les prêteurs et les offres avec Loan Boys
Loan Boys vous simplifie la tâche. Les prêteurs se spécialisent dans différents types de prêts pour mauvais crédit, et les taux peuvent varier beaucoup.
Étape 3 : Rassemblez les documents requis
Avoir tout en main évite les retards dans le traitement de votre demande.
Étape 4 : Remplissez la demande en ligne
La plupart des prêteurs pour mauvais crédit offrent des demandes en ligne faciles à remplir, comme celle d'AvenaWise, qui ne prennent que quelques minutes.
Étape 5 : Attendez la décision
Beaucoup de prêteurs alternatifs répondent le jour même, mais certains peuvent prendre quelques jours.
Étape 6 : Recevez vos fonds
Une fois votre demande approuvée, les fonds sont habituellement versés en moins de 24 heures par virement Interac ou dépôt direct.
| Type de prêteur | Étude de la demande | Délai de versement |
|---|---|---|
| Prêteurs alternatifs | Le jour même à 24 heures | 24 à 48 heures |
| Applications d'avance de fonds | Quelques minutes à quelques heures | Quelques minutes à 24 heures |
| Banques traditionnelles | N'offrent généralement pas de prêts pour mauvais crédit | S. O. |
Stratégies pour augmenter vos chances d'approbation
Un très mauvais crédit pose des défis, mais plusieurs stratégies peuvent beaucoup augmenter vos chances d'approbation et vous aider à obtenir de meilleures modalités.
Offrir un bien en gage
Offrir un bien en gage fait de vous un candidat beaucoup plus intéressant qu'un emprunteur à risque élevé. Quand un bien est lié à votre prêt, le prêteur a une sécurité pour le remboursement.
Biens souvent donnés en gage :
- Véhicules – Voitures, camions, motos
- Immobilier – Valeur nette de votre maison ou propriété
- Comptes d'épargne – Certificats de dépôt
- Biens de valeur – Bijoux, appareils électroniques, outils
Exigences pour le cosignataire
Votre cosignataire doit remplir certains critères précis :
- Bonne cote de crédit – Au moins 660, idéalement plus
- Revenu stable – Suffisant pour couvrir les versements du prêt au besoin
- Faible ratio d'endettement – Assez de marge dans son budget pour d'éventuels versements
- Résidence au Canada – Citoyen ou résident permanent
Améliorer votre ratio d'endettement
Votre ratio d'endettement est essentiel pour l'approbation d'un prêt. Les prêteurs veulent voir que votre revenu est suffisant pour faire des versements de plus.
Façons d'améliorer ce ratio :
- Remboursez vos dettes à taux d'intérêt élevé
- Augmentez votre revenu avec un travail d'appoint
- Évitez de vous endetter davantage avant de faire une demande
- Envisagez la consolidation de dettes pour réduire vos versements mensuels
Comprendre les coûts et les risques
La transparence sur les coûts est essentielle avec les prêts pour mauvais crédit. Ces prêts donnent accès à l'argent dont vous avez besoin, mais ils coûtent plus cher que les prêts traditionnels.
Le vrai coût, en détail
Les prêts pour mauvais crédit ont habituellement un taux annuel (TAC) de 19 % à 35 %, beaucoup plus élevé que le taux préférentiel des banques. Ces taux reflètent le risque plus élevé que prennent les prêteurs avec les emprunteurs qui ont un historique de crédit faible. Au Québec, un prêteur doit détenir un permis de l'Office de la protection du consommateur (OPC), qui refuse les permis aux prêteurs exigeant plus de 35 % par année.
Autres frais à prévoir
En plus des intérêts, surveillez ces frais possibles :
- Frais d'ouverture de dossier – Frais payés au départ pour traiter le prêt
- Frais de documentation – Frais administratifs
- Pénalités de retard – Frais pour les versements manqués
- Pénalités de remboursement anticipé – Certains prêteurs facturent des frais si vous remboursez plus tôt
Comparaison des coûts selon le taux
| TAC | Versement mensuel (prêt de 1 000 $) | Intérêts totaux payés |
|---|---|---|
| 20 % | 92,63 $ | 111,61 $ |
| 30 % | 97,49 $ | 169,85 $ |
| 35 % | 100,04 $ | 200,52 $ |
Gérer les risques
Les prêts pour mauvais crédit donnent un accès utile à l'argent, mais ils comportent des risques que les emprunteurs doivent comprendre :
Pour réduire ces risques :
- Empruntez seulement ce dont vous avez vraiment besoin
- Assurez-vous de pouvoir faire les versements mensuels
- Lisez attentivement toutes les conditions
- Ayez un plan de remboursement clair
- Évitez d'emprunter pour des achats non essentiels
Bâtir votre crédit en empruntant
Un des grands avantages de bien gérer un prêt pour mauvais crédit, c'est la possibilité d'améliorer votre cote de crédit. Chaque versement fait à temps montre votre fiabilité aux futurs prêteurs.
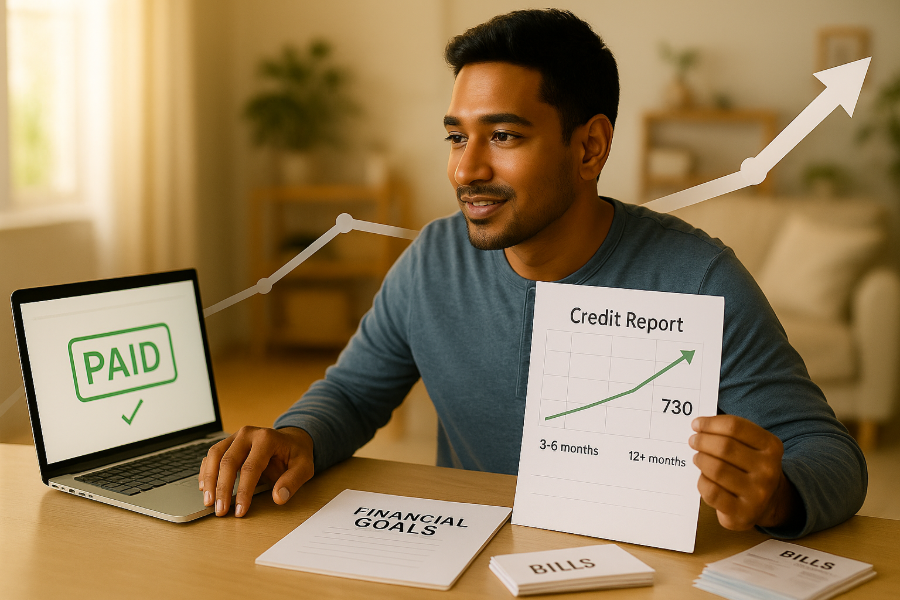
Choisir un prêteur qui aide à bâtir votre crédit
Les prêteurs ne déclarent pas tous vos paiements aux agences d'évaluation du crédit. Si vous voulez améliorer votre crédit, il est essentiel d'en choisir un qui le fait. Posez directement la question aux prêteurs.
Autres stratégies pour améliorer votre crédit
Tout en gérant votre prêt de façon responsable, appliquez ces stratégies en parallèle pour bâtir votre crédit :
- Payez toutes vos factures à temps – L'historique de paiement compte pour 35 % de votre cote de crédit
- Utilisez une carte de crédit sécurisée – Plus facile à obtenir, elle aide à bâtir votre crédit
- Utilisez peu votre crédit disponible – Utilisez moins de 30 % de votre limite de crédit
- Surveillez votre dossier de crédit – Contestez les erreurs sans attendre
- Évitez les demandes multiples – Trop de demandes de crédit peuvent nuire à votre cote
Délai d'amélioration du crédit
Améliorer votre cote de crédit prend du temps, mais avec des efforts constants, vous pouvez voir des progrès assez rapidement :
- 1 à 3 mois : Votre nouvel historique de paiements positif commence à apparaître
- 3 à 6 mois : La baisse de votre taux d'utilisation du crédit a un effet
- 6 à 12 mois : Des paiements réguliers bâtissent votre crédibilité
- 12 mois et plus : Des hausses importantes de votre cote sont possibles
D'autres solutions à envisager
Parfois, un prêt traditionnel n'est pas la meilleure solution, même si vous êtes admissible. D'autres options pourraient mieux convenir à votre situation.
Si vous ne trouvez pas de cosignataire
Si votre famille ou vos amis ne peuvent pas cosigner, envisagez ces options :
- Plateformes de prêt entre particuliers – Des investisseurs individuels peuvent être plus souples
- Devenir membre d'une caisse ou d'une coopérative de crédit – Elles sont souvent plus ouvertes à aider leurs membres
- Cartes de crédit sécurisées – Bâtissez votre crédit tout en ayant accès à un peu d'argent
- Programmes de développement du crédit – Améliorez votre crédit avant d'emprunter
Options de financement d'urgence
En cas d'urgence, ces options peuvent vous aider plus rapidement :

Options immédiates :
- Applications d'avance de fonds (Loan Boys, AvenaWise)
- Prêts d'urgence des caisses et coopératives de crédit
- Aide de la famille ou d'amis
- Vente de biens dont vous n'avez pas besoin
Aide gouvernementale :
- Programmes provinciaux d'aide d'urgence
- Avances d'assurance-emploi
- Programmes de soutien communautaire locaux
- Aide financière d'organismes sans but lucratif
Options pour les prêts aux entreprises
Si vous avez besoin de financement pour votre entreprise, des prêts aux entreprises spécialisés pourraient mieux convenir qu'un prêt personnel :
- Avances de fonds aux commerçants – Basées sur les revenus de l'entreprise
- Financement d'équipement – L'équipement sert de bien en gage
- Affacturage – Vendez vos factures impayées pour obtenir de l'argent tout de suite
- Cartes de crédit d'entreprise – Souvent plus faciles à obtenir qu'un prêt
Signaux d'alerte à éviter
Malheureusement, les emprunteurs désespérés qui ont un mauvais crédit sont souvent ciblés par des prêteurs abusifs. Connaître les signaux d'alerte peut vous protéger des fraudes et des pratiques de prêt injustes.
Des signaux d'alerte qui crient « restez loin »
Méfiez-vous des prêteurs qui :
- demandent des frais à l'avance, avant l'approbation du prêt
- vous pressent de signer immédiatement
- refusent de vous donner des conditions claires
- offrent des taux qui semblent trop beaux pour être vrais
Vous protéger contre les pratiques abusives
Les emprunteurs avisés prennent ces précautions :
- Lisez attentivement toutes les conditions – Comprenez chaque aspect du contrat
- Comparez plusieurs offres avec Loan Boys – N'acceptez pas la première proposition
- Ne payez jamais de frais à l'avance – Les prêteurs légitimes déduisent les frais du montant du prêt
- Consultez les avis en ligne – Cherchez les plaintes qui reviennent souvent
Les caractéristiques d'un prêteur légitime
Les prêteurs dignes de confiance ont habituellement ces caractéristiques :
- Des frais clairs et transparents
- Un site Web professionnel avec des renseignements détaillés
- Un service à la clientèle qui répond
- Un processus d'approbation raisonnable
Trouvez la solution de prêt qui vous convient
Ne laissez pas un mauvais crédit vous empêcher d'obtenir l'aide financière dont vous avez besoin. Chez Loan Boys, nous vous mettons en relation avec plusieurs prêteurs spécialisés dans les prêts pour mauvais crédit, ce qui augmente vos chances d'approbation. Notre réseau de prêteurs canadiens de confiance offre des taux concurrentiels, des modalités souples et un financement rapide, souvent sans enquête de crédit approfondie.
Pourquoi choisir Loan Boys?
- Des taux d'approbation élevés : une seule demande, plusieurs prêteurs, sans enquête de crédit approfondie
- Aucun effet sur votre cote de crédit à l'étape de la préqualification
- Des fonds versés rapidement
- Plusieurs prêteurs pour comparer les taux
- Un service transparent, sans jugement
Faites une demande maintenant et soyez mis en relation avec des prêteurs qui savent que votre passé ne définit pas votre avenir. Votre nouveau départ financier est à une seule demande près.
FAQ
Puis-je obtenir un prêt avec une cote de crédit de moins de 500?
Oui, c'est possible : beaucoup de prêteurs alternatifs au Canada acceptent les emprunteurs qui ont une cote de crédit de moins de 500. Vos options peuvent être plus limitées et les taux d'intérêt plus élevés, mais les prêteurs regardent surtout votre revenu actuel et votre capacité à rembourser, pas seulement votre cote. Les services d'avance de fonds et les prêts avec un bien donné en gage sont souvent de bonnes options pour les cotes très basses.

En combien de temps puis-je être approuvé pour un prêt pour mauvais crédit?
La plupart des prêteurs alternatifs rendent leur décision en moins de 24 heures, et beaucoup répondent le jour même. Une fois la demande approuvée, les fonds sont habituellement versés en 24 à 48 heures. Les applications d'avance de fonds comme Loan Boys et AvenaWise peuvent verser l'argent encore plus rapidement après l'approbation.
Faire une demande de prêt va-t-il nuire encore plus à ma cote de crédit?
Beaucoup de prêteurs font une vérification de crédit sommaire à l'étape de la préqualification, ce qui n'a aucun effet sur votre cote. Habituellement, seule la demande finale entraîne une enquête de crédit approfondie. Notez que le petit effet temporaire d'une vérification de crédit est souvent compensé par l'effet positif d'un nouveau prêt bien remboursé.
Quelle est la différence entre un prêt pour mauvais crédit avec ou sans bien en gage?
Un prêt avec bien en gage exige un bien (comme un véhicule ou un compte d'épargne) qui sert à assurer le remboursement. Il offre habituellement un taux d'intérêt plus bas et de meilleures chances d'approbation. Un prêt personnel sans bien en gage n'exige aucun bien, mais il a souvent un taux d'intérêt plus élevé et des critères d'approbation plus stricts.
Puis-je utiliser un prêt pour mauvais crédit pour consolider mes dettes?
Oui, la consolidation de dettes est une utilisation courante et judicieuse des prêts personnels, même avec un mauvais crédit. Si vous obtenez un prêt à un taux plus bas que celui de vos dettes actuelles à taux élevé (comme les cartes de crédit), la consolidation peut vous faire économiser et simplifier vos versements.
Quel revenu faut-il pour être admissible à un prêt pour mauvais crédit?
Les exigences varient selon le prêteur, mais beaucoup de prêteurs alternatifs acceptent des emprunteurs qui gagnent aussi peu que 1 000 $ à 1 500 $ par mois. L'important est de montrer un revenu stable et régulier, plutôt qu'un montant précis. Beaucoup de prêteurs acceptent le revenu d'emploi, les prestations, les rentes de retraite et même certaines formes d'aide gouvernementale.
Un prêteur légitime peut-il promettre que mon prêt sera approuvé?
Non. Aucun prêteur légitime ne peut promettre l'approbation à tout le monde. Certains prêteurs ont toutefois des taux d'approbation très élevés pour les emprunteurs qui remplissent des critères de base, comme avoir un revenu régulier et un compte bancaire.
Comment augmenter mes chances d'être approuvé?
Pour augmenter vos chances d'approbation : donnez des renseignements complets et exacts, montrez un revenu stable, pensez à ajouter un cosignataire, offrez un bien en gage si possible, faites une demande auprès de prêteurs spécialisés dans le mauvais crédit et évitez de faire des demandes à plusieurs prêteurs en même temps, ce qui peut nuire à votre cote de crédit.