Vous avez de la difficulté à louer un appartement à cause d'un mauvais crédit? Vous n'êtes pas seul. Chaque mois, des milliers de Canadiens voient leur demande de location refusée à cause d'une cote de crédit faible. Mais voici la vérité : un mauvais crédit ne vous empêche pas de trouver un logement convenable. Avec les bonnes stratégies, les bons documents et la bonne approche, vous pouvez obtenir un logement même avec une cote de crédit de moins de 600. Ce guide complet vous montre comment vous y retrouver sur le marché locatif, travailler avec les propriétaires et trouver un logement adapté à votre situation.
Comprendre les exigences de crédit pour louer au Canada
Commençons par la réalité. Quand un propriétaire vérifie votre dossier de crédit, il veut s'assurer que vous paierez votre loyer à temps. Votre cote de crédit raconte votre historique de paiement, votre gestion des dettes et votre fiabilité financière. Savoir où vous en êtes est la première étape pour améliorer vos chances de louer.
Les tranches de cote de crédit et ce qu'elles veulent dire pour la location
Au Canada, les cotes de crédit vont de 300 à 900. Voici l'effet de votre cote sur votre demande de location :
| Tranche de cote de crédit | Chances de location | À quoi vous attendre |
|---|---|---|
| 660 et plus (bonne) | Excellentes chances | Approbation facile, avec les exigences habituelles |
| 560 à 659 (passable) | Chances moyennes | Documents supplémentaires ou dépôt plus élevé parfois exigés |
| Moins de 560 (faible) | Difficile, mais possible | Demande d'autres stratégies et une bonne préparation |
La cote de crédit moyenne au Canada est d'environ 660. Si la vôtre est plus basse, vous devrez faire plus d'efforts pour convaincre les propriétaires. Mais rappelez-vous : il n'existe aucune cote minimale universelle pour louer. Chaque propriétaire a ses propres critères.
Ce que les propriétaires regardent vraiment, au-delà de la cote
Quand ils vérifient votre dossier de crédit, les propriétaires examinent plusieurs facteurs clés :
- Historique de paiement - Il compte pour 35 % de votre cote de crédit et montre si vous payez vos factures régulièrement
- Ratio d'endettement - La plupart des propriétaires préfèrent des locataires qui gagnent 3 à 4 fois le loyer mensuel
- Dettes en cours - Le type et le montant de vos dettes comptent plus que vous le pensez
- Faillites - Elles restent dans votre dossier de crédit 7 ans ou plus, mais ne sont pas toujours éliminatoires
- Comptes en recouvrement - Ce sont des signaux d'alerte, mais vous pouvez expliquer les circonstances
- Historique d'expulsion - Cela inquiète souvent plus les propriétaires qu'un mauvais crédit
Comprendre ces facteurs vous aide à répondre d'avance aux inquiétudes possibles dans votre demande de location.
Stratégies immédiates pour louer avec un mauvais crédit
Passons à la pratique. Ces stratégies peuvent vous aider à louer un appartement avec un mauvais crédit dès aujourd'hui. La clé : la préparation, la transparence et montrer aux propriétaires que vous êtes un locataire responsable malgré vos difficultés financières passées.
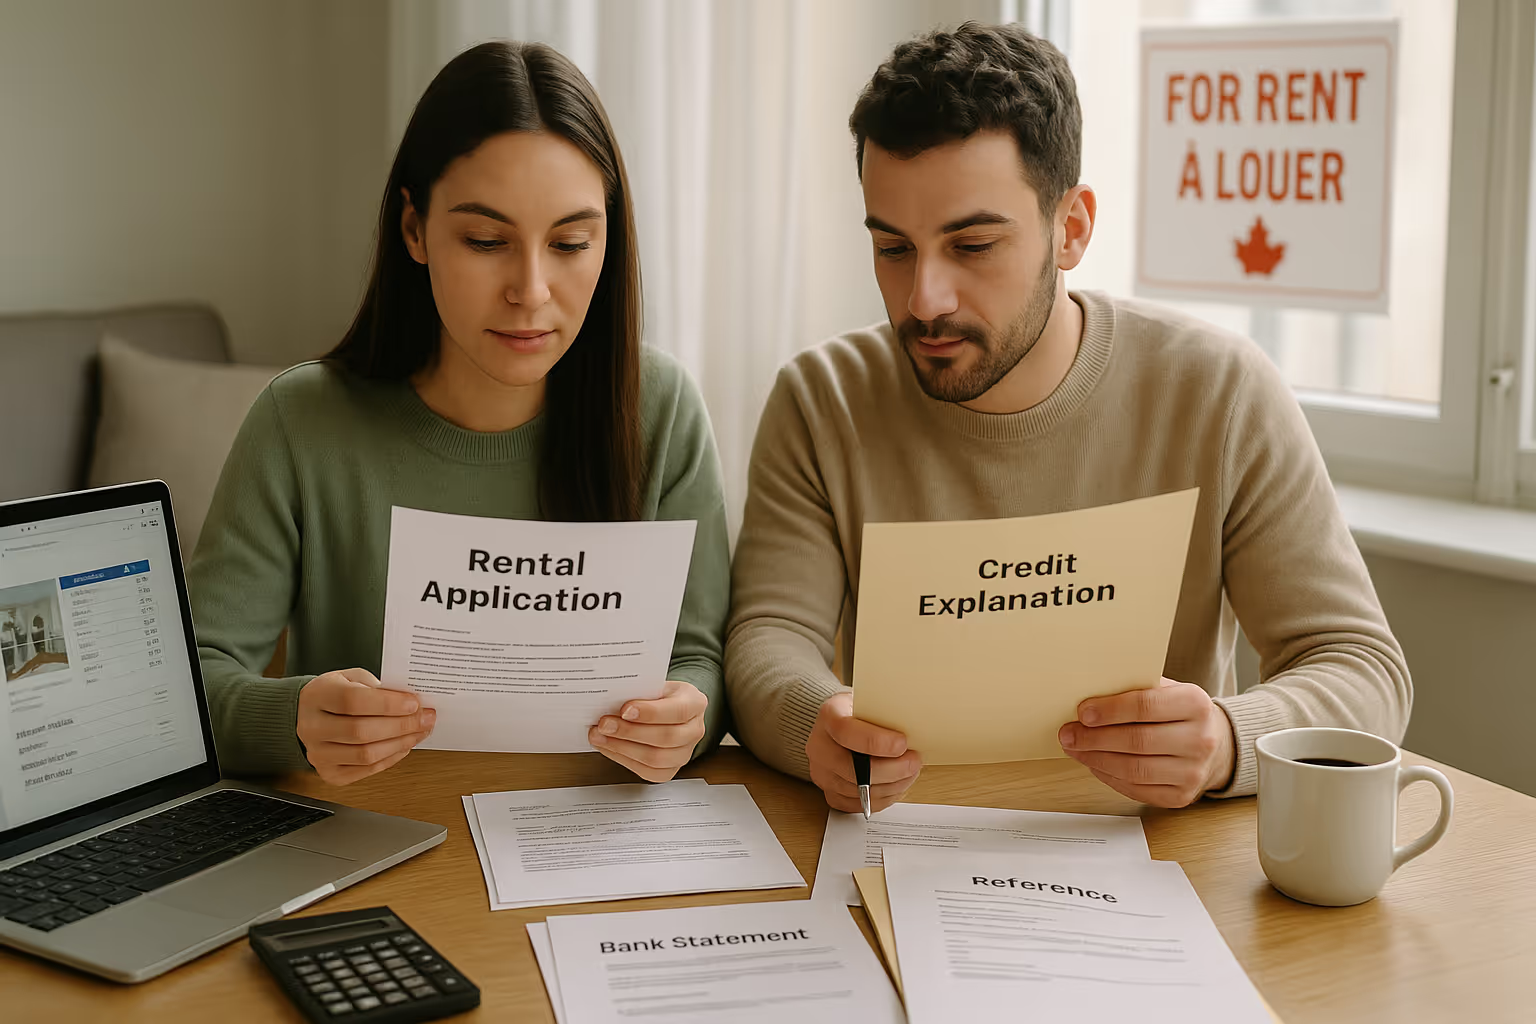
Miser sur les documents et la transparence
L'honnêteté est votre meilleure alliée quand vous louez avec un mauvais crédit. Les propriétaires apprécient les locataires qui parlent franchement de leurs difficultés de crédit au lieu d'essayer de les cacher.
Voici quoi inclure pour être transparent :
- Parlez de vos problèmes de crédit avant que le propriétaire vérifie votre crédit
- Expliquez le contexte de votre mauvais crédit (factures médicales, perte d'emploi, divorce)
- Montrez des preuves de votre redressement et de votre stabilité financière
- Démontrez votre revenu actuel et la stabilité de votre emploi
- Soulignez les changements positifs dans votre situation financière
Des preuves financières qui fonctionnent
Quand votre cote de crédit ne parle pas en votre faveur, laissez votre compte bancaire parler pour vous. Les documents financiers peuvent souvent compenser les inquiétudes liées au crédit.
Documents financiers essentiels à préparer :
- Relevés bancaires montrant au moins 4 mois de loyer en épargne
- Preuve d'emploi incluant vos talons de paie récents et une lettre de l'employeur
- Preuve de revenu stable montrant que vous gagnez assez pour payer le loyer
- Offrir un dépôt plus élevé dans les limites permises par la loi de votre province
- Option de paiement anticipé - offrez de payer plusieurs mois à l'avance, si possible
Beaucoup de propriétaires fermeront les yeux sur un mauvais crédit si vous montrez votre stabilité financière avec des économies et un revenu stable. Avoir 3 à 6 mois de loyer à la banque montre que vous êtes prêt à faire face aux imprévus.
Des références qui font la différence
De bonnes références peuvent compenser un crédit faible. Rassemblez des références qui parlent de votre fiabilité et de votre caractère :
- Références d'anciens propriétaires - Mettez l'accent sur le paiement du loyer à temps
- Références d'emploi - Témoignages sur votre caractère et votre fiabilité
- Références de crédit - De banques ou de créanciers avec qui vous avez de bonnes relations
- Références personnelles - Des contacts professionnels qui peuvent se porter garants de votre caractère
- Reçus de loyer - Preuves de vos paiements faits à temps
Cosignataires et garants : votre bouée de sauvetage
Si vous avez du mal à louer avec un mauvais crédit, un cosignataire ou un garant pourrait être votre clé vers un logement. Ces ententes donnent plus de sécurité aux propriétaires et vous donnent accès à de meilleures options de location.
Comment fonctionne un cosignataire dans une demande de location
Un cosignataire devient légalement responsable du loyer si vous ne payez pas. Cela réduit beaucoup le risque du propriétaire, qui sera plus prêt à fermer les yeux sur votre mauvaise cote de crédit.
- Bonne cote de crédit (habituellement 650 et plus)
- Revenu stable (souvent 3 à 5 fois le loyer mensuel)
- Accepter de signer des documents juridiques
- Comprendre la responsabilité financière
La plupart des cosignataires sont des membres de la famille ou des amis proches qui ont confiance en votre capacité à payer le loyer. N'oubliez pas qu'il s'agit d'un engagement financier sérieux pour eux. Abordez la conversation avec respect et soyez transparent sur votre situation.
Garant ou cosignataire : quelle est la différence?
| Aspect | Cosignataire | Garant |
|---|---|---|
| Responsabilité | Responsable dès le départ, avec le locataire | Paie seulement si le locataire ne paie pas |
| Statut juridique | Même responsabilité que le locataire | Responsabilité secondaire |
| Effet sur le crédit | Le bail apparaît dans son dossier de crédit | Effet sur le crédit seulement si le locataire ne paie pas |
Les deux options rassurent les propriétaires, mais le garant court moins de risque immédiat. Discutez des deux options avec les personnes prêtes à vous appuyer pour voir laquelle convient le mieux à votre situation.
D'autres options de location qui fonctionnent
Quand les demandes de location habituelles ne fonctionnent pas, il est temps de faire preuve de créativité. Les autres options de location ont souvent des exigences plus souples et peuvent être idéales pour les personnes qui ont un mauvais crédit.

Travailler avec différents types de propriétaires
Les propriétaires ne sont pas tous pareils. Certains sont plus souples que d'autres sur le crédit :
- Propriétaires privés - Les particuliers sont souvent plus souples que les grandes sociétés de gestion
- Petits investisseurs - Des gens qui louent un condo, un appartement au sous-sol ou une maison
- Propriétaires occupants - Des propriétaires qui louent une partie de leur maison
- Nouveaux propriétaires - Ils sont parfois moins stricts sur la vérification du crédit
Des formules de logement créatives
Pensez au-delà de la location d'appartement traditionnelle. Ces options sont souvent plus faciles d'accès :
- Logement partagé - Location d'une chambre dans un logement déjà occupé
- Sous-location - Louez d'un locataire actuel plutôt que du propriétaire
- Bail conjoint - Associez-vous à quelqu'un qui a un bon crédit
- Location avec option d'achat - Bâtissez un avoir tout en louant
- Coopératives d'habitation - Des logements communautaires à coût plus bas
- Logements meublés - Ils ont souvent des critères d'admissibilité différents
Bien choisir l'endroit et le moment
L'endroit et le moment de votre recherche peuvent beaucoup influencer vos chances de succès :
- Banlieues - Moins de concurrence qu'au centre-ville
- Petites villes - Des options plus abordables et des propriétaires plus souples
- Basse saison - La demande est habituellement plus faible en hiver
- Babillards communautaires - Groupes Facebook, petites annonces locales, centres communautaires
- Quartiers universitaires - Pendant l'été, quand les étudiants partent
Vos droits comme locataire au Canada
Connaître vos droits vous protège contre la discrimination et vous assure d'être traité équitablement pendant votre recherche. Les droits des locataires varient d'une province à l'autre au Canada, mais il y a des protections importantes à connaître.

Les règles provinciales qui vous protègent
Chaque province a ses propres règles sur la vérification du crédit et les exigences de location :
| Province | Limite de dépôt | Règles sur la vérification du crédit |
|---|---|---|
| Ontario | Loyer du premier et du dernier mois seulement | Consentement écrit requis |
| Colombie-Britannique | Dépôt de sécurité = 15 jours de loyer | Consentement requis |
| Alberta | Dépôt de sécurité = 1 mois de loyer | Permission écrite requise |
Vos droits pendant la vérification du crédit
Connaître vos droits vous aide à traverser le processus de location avec confiance :
- Permission écrite requise - Les propriétaires doivent obtenir votre consentement pour vérifier votre crédit
- Limites sur les renseignements - Dans certaines provinces, ils ne peuvent pas vous demander votre date de naissance
- NAS facultatif - Vous pouvez donner votre numéro d'assurance sociale, mais ce n'est pas obligatoire
- Protection des données - Demandez comment vos renseignements personnels seront conservés et protégés
- Droit de contester - Vous pouvez contester les pratiques discriminatoires
Programmes d'aide pour les locataires
Ne négligez pas les programmes gouvernementaux conçus pour aider les Canadiens qui ont des difficultés de logement. Ces programmes peuvent offrir une aide financière et rendre la location plus abordable, même avec un mauvais crédit.
Programmes d'aide fédéraux
Le gouvernement du Canada offre plusieurs programmes pour aider à payer le logement :
- Allocation canadienne pour le logement (ACL) - Aide financière directe pour les locataires admissibles
- Aide d'urgence au loyer - Offerte dans certaines provinces pour prévenir les expulsions
- Programmes pour premiers acheteurs - Si vous pensez acheter plutôt que louer
Programmes provinciaux d'aide au loyer
Chaque province offre d'autres programmes de soutien :
- Prestation pour la stabilité du logement (Ontario) - Aide pour le loyer du dernier mois et les arriérés de services publics
- Programme d'aide au loyer (RAP) de la Colombie-Britannique - Aide les familles de travailleurs à faible revenu
- Programmes de supplément au loyer - Des subventions qui couvrent une partie du loyer mensuel
- Programmes de logement communautaire - Des logements abordables offerts par des organismes sans but lucratif
- Fonds de logement d'urgence - Aide à court terme en cas de crise du logement
Combler l'écart avec les prêteurs alternatifs
Les programmes gouvernementaux offrent un soutien essentiel à long terme, mais ils ont souvent de longues listes d'attente. Sur un marché locatif compétitif, les propriétaires n'attendront pas des semaines que votre demande soit traitée. C'est là que les prêteurs alternatifs modernes comblent l'écart.
Si vous avez besoin d'argent rapidement pour obtenir un bail, Loan Boys vous met en relation avec un vaste réseau de prêteurs pour trouver un plan de remboursement adapté à votre budget. Vous pouvez faire une demande peu importe votre historique de crédit. Si vous avez besoin d'argent rapidement pour verser un dépôt, AvenaWise agit comme prêteur direct et verse souvent les fonds rapidement. Ces solutions vous donnent l'argent en main pour signer le bail aujourd'hui, en attendant que l'aide à plus long terme arrive.
Améliorer votre crédit rapidement
Pendant votre recherche de logement, vous pouvez travailler à améliorer votre cote de crédit pour vos prochaines demandes. Certaines améliorations peuvent se faire rapidement et changer vraiment vos chances de louer.

Des gains rapides pour votre crédit
Ces stratégies peuvent améliorer votre cote de crédit en quelques semaines ou quelques mois :
- Vérifiez votre dossier de crédit - Cherchez les erreurs auprès d'Equifax ou de TransUnion Canada
- Contestez les erreurs - Une correction peut faire monter votre cote rapidement
- Réduisez le solde de vos cartes de crédit - Gardez votre taux d'utilisation sous 30 %
- Évitez les nouvelles demandes de crédit - Évitez les enquêtes de crédit approfondies avant vos demandes de location
- Mettez en place des paiements automatiques - Assurez-vous que toutes vos factures seront payées à temps
Délais d'amélioration du crédit
Savoir combien de temps prennent les améliorations vous aide à planifier votre recherche de logement :
| Type d'amélioration | Délai | Effet possible |
|---|---|---|
| Correction d'erreurs | 2 à 4 semaines | 10 à 50 points |
| Remboursement des soldes | 1 à 2 mois | 20 à 40 points |
| Historique de paiement | 3 à 6 mois | 30 à 60 points |
Signaux d'alerte pendant votre recherche de logement
Quand vous cherchez un logement en urgence, il est facile d'ignorer les signaux d'alerte. Protégez-vous en reconnaissant ceux qui annoncent des problèmes ou des fraudes.
Méfiez-vous de ces signaux d'alerte :
- Les logements « sans vérification de crédit » - Souvent mal entretenus ou trop chers
- Frais de retard excessifs - Des pratiques abusives qui ciblent les locataires vulnérables
- Paiements en argent comptant à l'avance - Les propriétaires légitimes acceptent les chèques et les virements Interac
- Tactiques de pression - Un bon propriétaire vous laisse le temps de décider
- Demandes de renseignements personnels - Avant même la visite du logement
- Prix trop beau pour être vrai - Bien en dessous des prix du marché
Vous protéger pendant votre recherche
Restez prudent pendant votre recherche de logement :
- Visitez toujours le logement en personne avant de faire une demande
- Vérifiez l'identité du propriétaire et qu'il possède bien le logement
- Obtenez toutes les ententes par écrit
- Gardez une copie de tous vos documents
- Fiez-vous à votre instinct sur les gens et les logements
Conseils pratiques pour la demande et la négociation
Pour louer avec un mauvais crédit, tout se joue souvent dans la façon dont vous vous présentez et présentez votre demande. Ces conseils pratiques peuvent faire la différence entre un refus et une acceptation.
Une stratégie de demande qui fonctionne
Traitez votre demande de location comme une entrevue d'emploi :
- Soyez organisé et professionnel - Ayez tous vos documents prêts et bien classés
- Préparez un dossier complet - Fournissez tout dès le départ pour accélérer le processus
- Faites plusieurs demandes - Ne mettez pas tous vos espoirs sur un seul logement
- Faites un suivi approprié - Montrez votre intérêt sans insister
- Soignez votre tenue - La première impression compte pendant les visites
- Formulaire de demande de location rempli
- Dossier de crédit (obtenez votre propre copie)
- Lettre de confirmation d'emploi
- Relevés bancaires (3 à 6 mois)
- Coordonnées de vos références
- Lettre d'explication sur vos problèmes de crédit
- Pièce d'identité avec photo
Des stratégies de négociation appréciées des propriétaires
Une bonne négociation peut vous aider à obtenir un logement même avec un mauvais crédit :
- Bail plus long - Proposez un bail de 18 à 24 mois pour offrir de la stabilité
- Aide à l'entretien - Offrez d'aider à l'entretien en échange d'un loyer réduit
- Moment de l'année - Négociez pendant les périodes de faible demande
- Souplesse dans les paiements - Proposez de payer aux deux semaines ou selon un autre horaire
- Services inclus - Parfois plus facile à obtenir qu'une baisse du loyer de base
Rappelez-vous que la négociation ne porte pas seulement sur le prix. Offrir de la stabilité, de la fiabilité ou des services peut parfois valoir plus pour un propriétaire qu'un loyer plus élevé.
Bâtir votre crédit pour vos prochaines locations
Pendant que vous travaillez à obtenir votre logement actuel, c'est une bonne idée de penser à bâtir votre crédit pour vos futurs besoins de logement. Bâtir un bon crédit prend du temps, mais les avantages vont bien au-delà de la location d'un appartement.
Des outils gratuits pour bâtir votre crédit au Canada
Profitez des ressources gratuites pour bâtir votre crédit :
- Surveillance gratuite du crédit - Utilisez des services comme Credit Karma ou Borrowell pour suivre vos progrès
- Cartes de crédit sécurisées - Bâtissez votre crédit avec un petit dépôt
- Prêts de développement du crédit - Des petits prêts conçus pour bâtir votre crédit
- Services de déclaration du loyer - Certains services déclarent vos paiements de loyer aux agences d'évaluation du crédit
- Déclaration des factures de services publics - Assurez-vous que vos paiements faits à temps sont déclarés
Les leçons des locataires qui ont réussi
Beaucoup de Canadiens sont passés d'un mauvais crédit à d'excellentes chances de louer. Voici ce qu'ils ont appris :
- La patience paie - Bâtir son crédit, c'est un marathon, pas un sprint
- La régularité compte - De petits paiements réguliers valent mieux que de gros paiements irréguliers
- Suivez vos progrès - Vérifiez votre cote chaque mois pour rester motivé
- Célébrez les petites victoires - Chaque hausse de 10 points de votre cote compte
- Planifiez à l'avance - Commencez à bâtir votre crédit avant d'en avoir besoin pour votre prochaine location
Besoin d'aide financière pour votre dépôt ou votre premier mois de loyer?
Ne laissez pas un manque d'argent vous empêcher d'obtenir le logement idéal. Loan Boys vous met en relation avec plusieurs prêteurs spécialisés dans l'aide aux Canadiens qui ont des difficultés de crédit. Notre réseau de prêteurs offre des processus d'approbation rapides et des taux concurrentiels, même pour les personnes qui ont un mauvais crédit. Vous habitez au Québec? Vous pouvez aussi faire une demande : au Québec, un prêteur doit détenir un permis de l'OPC et ne peut pas exiger plus de 35 % par année.
Soyez mis en relation avec des prêteurs qui comprennent votre situation et veulent vous aider à réussir.